
Что такое виртуальная дебетовая банковская карта
Виртуальная дебетовая банковская карта — это цифровая версия платежной карты, у которой нет физического носителя, но есть стандартные реквизиты: номер карты, срок действия и CVV. Она используется для тех же операций, что и обычная пластиковая карта. Физические банковские карты в проекте пока не реализованы.У карт нет собственных денег — они списывают средства со счета, к которому подключены. В Holders к одному счету можно привязать до 50 карт, однако банк может устанавливать собственные ограничения. Если лимиты не превышены, новую карту можно выпустить в любой момент. Валюта карты совпадает с валютой счета, к которому она привязана.
Обратите внимание:
У виртуальных банковских карт в Holders нет PIN-кода, и торговые точки не должны запрашивать его при оплате. Запрос PIN-кода означает некорректную настройку платежного терминала у мерчанта.
У виртуальных банковских карт в Holders нет PIN-кода, и торговые точки не должны запрашивать его при оплате. Запрос PIN-кода означает некорректную настройку платежного терминала у мерчанта.
Типы виртуальных карт в Holders
В Holders реализованы два типа виртуальных карт:- Некастодиальные карты — карты, привязанные к децентрализованным счетам. Сейчас это единственный тип карт, доступный пользователям для выпуска.
- Предоплаченные карты — каждая такая карта представляет собой отдельный счет в партнерском банке, а обмен криптовалюты на фиат происходит в момент пополнения карты. В настоящий момент выпуск таких карт приостановлен.
Банки-эмитенты карт
Holders не выпускает банковские карты самостоятельно. Выпуском карт занимаются организации, обладающие соответствующей лицензией от регуляторов и платежных систем.На текущий момент у Holders есть один основной партнерский банк:
- Wallester — выпускает карты Visa в EUR для резидентов ЕС. Для Holders стоимость выпуска одной карты составляет 1 EUR. Для клиента выпуск первой карты пока остается бесплатным, а каждая следующая карта будет стоить 7.92 EUR. Обслуживание карты для клиента бесплатное.
Все виртуальные банковские карты, выпущенные партнерским банком, принадлежат именно партнерскому банку, а не клиенту, на основании договора, который клиент подписывает с банком-эмитентом при выпуске карты, и привязаны к счету Holders в этом банке. У клиента, выпускающего карту, собственный счет в банке-эмитенте не создается.
Доступные карты
Правовой статус карт и распределение ответственности
Банковские карты Holders выпускаются и обслуживаются лицензированным платежным учреждением Wallester AS в соответствии с правилами платежной системы Visa.Клиент выступает держателем карты, однако юридическое право собственности на саму карту и платежную инфраструктуру принадлежит банку-эмитенту.
Ответственность партнера (Wallester/Holders):
- заключение договоров с клиентами от имени Wallester;
- ведение коммуникации с клиентами;
- проведение процедур KYC/AML;
- покрытие расходов на расчеты и chargeback, включая потери от мошенничества при потерях карты и неинициированных спорах;
- поддержание достаточного баланса для обеспечения карточных операций.
- выпуск и процессинг карт;
- соблюдение требований регуляторов и платежной системы Visa;
- право ограничивать карточные операции в случае недостатка средств у партнера.
Схема оплаты виртуальной картой
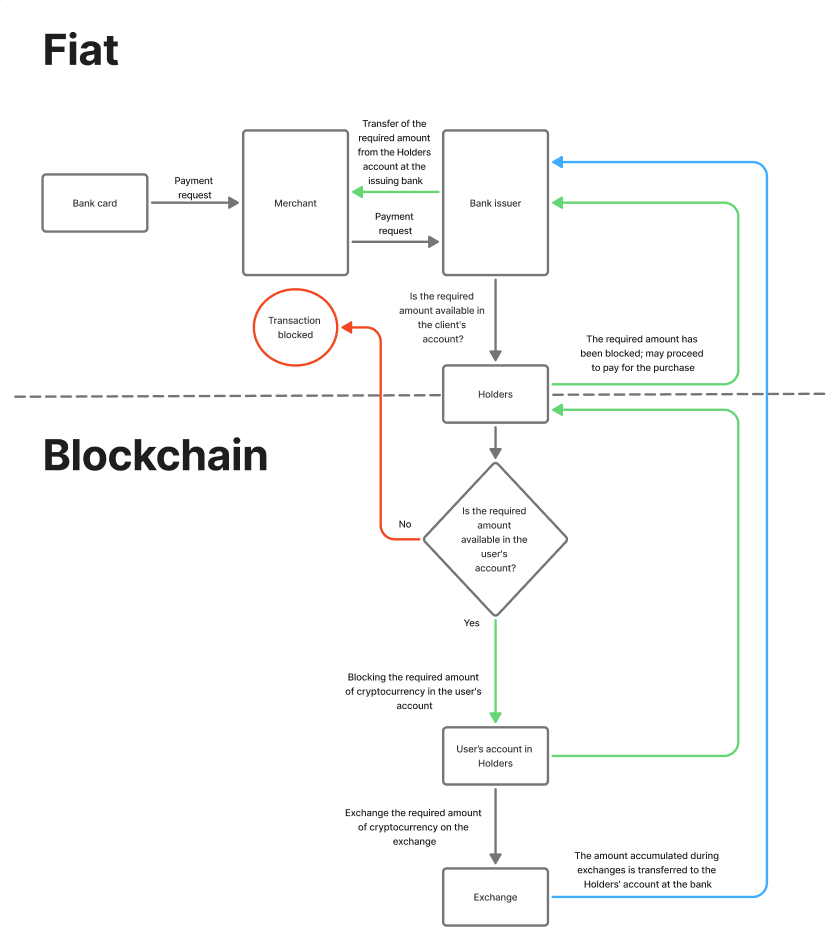
- Клиент инициирует платежную операцию.
- Банк-эквайер мерчанта отправляет запрос в банк-эмитент карты.
- Банк-эмитент запрашивает у Holders подтверждение возможности проведения операции.
- Система Holders выполняет комплексную проверку карты и счета по следующим параметрам:
- отсутствие заморозки карты;
- отсутствие блокировки карты;
- активный статус карты;
- достаточность средств на счете в USDC или TON для оплаты транзакции и комиссии Holders;
- завершенность KYC- и AML-процедур;
- корректность введенного CVC-кода и 3D-Secure-пароля для онлайн-платежей;
- подтверждение платежа клиентом выбранным способом — через приложение или 6-значный код для онлайн-платежей.
- После успешной проверки backend Holders отправляет авторизацию банку-эмитенту на проведение операции.
- Банк-эмитент выполняет платеж и списывает сумму покупки со счета Holders.
- Backend Holders создает задачу на списание, включает ее в rollup и затем списывает средства со смарт-контракта клиента.
- На бирже формируется ордер на продажу нужной суммы в криптовалюте.
- Накопленная фиатная сумма на бирже выводится на баланс счета Holders в банке-эмитенте.
Жизненный цикл карты
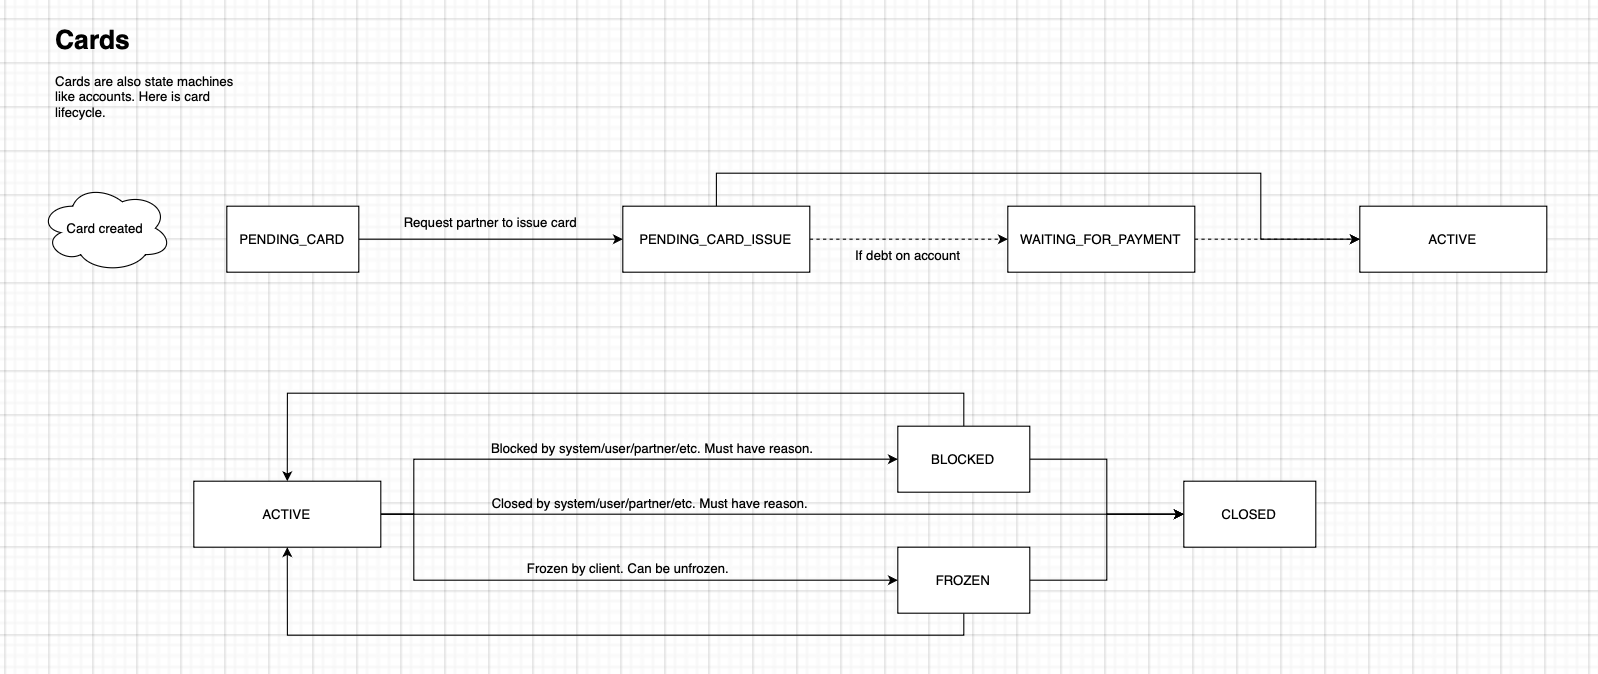
- Когда инициируется выпуск карты, система присваивает ей статус
PENDING_CARDи отправляет запрос на выпуск в партнерский банк. - До момента выпуска карта остается в статусе
PENDING_CARD_ISSUE. После успешного выпуска карта получает статусACTIVE. Если включена платная функциональность карт, перед выпуском выполняется проверка задолженности по счету. Если долг обнаружен, карта переходит в статусWAITING_FOR_PAYMENT. - По инициативе клиента активная карта может быть переведена в статус
FROZEN. В этом статусе карта недоступна для платежей, но ее можно разморозить. - Статус
BLOCKEDможет быть присвоен активной карте как по инициативе клиента, так и со стороны партнерского банка. Этот статус необратим и означает полную блокировку карты для платежей. - Карты в статусах
ACTIVE,FROZENилиBLOCKEDможно закрыть, после чего они получают статусCLOSEDи становятся недоступными в пользовательском интерфейсе.