
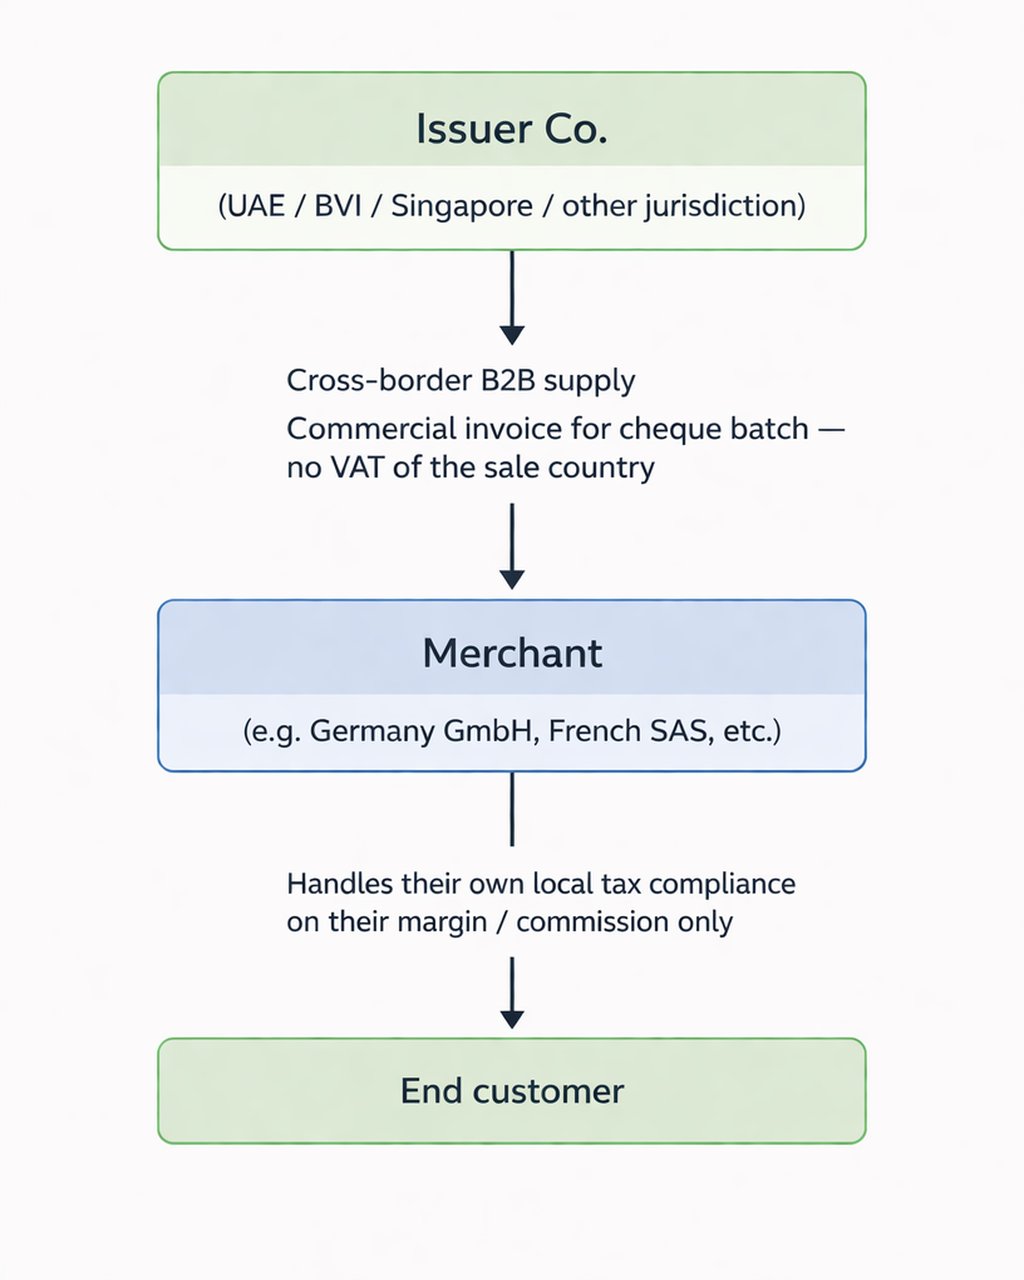
Почему это работает с точки зрения VAT
- Трансграничная B2B-поставка от нерезидентной компании означает, что issuer не регистрируется для VAT в стране merchant.
- В контексте ЕС, там где это применимо, работает механизм reverse charge. Merchant сам отражает налог, но только на стоимость получаемой услуги, а не на номинал чека, который он перепродает.
- Issuer платит налоги только в собственной юрисдикции, со своей собственной маржи или выручки.
- Merchants сами отвечают за свое локальное налоговое соответствие. Это находится вне зоны ответственности платформы.
Примечание: В рамках этой модели платформа на начальном этапе не классифицирует USDC cheques как финансовые инструменты. Чек рассматривается как коммерческий продукт, аналогично цифровой prepaid-карте. К вопросу классификации как financial instrument можно будет вернуться позже, когда продукт станет зрелее и появится большая регуляторная определенность в конкретных юрисдикциях.